خلال السنوات التي أمضيتها في العمل على مشاريع بالشرق الأوسط، تطفو على هاتفي بين الحين والآخر أخبار من نوع واحد — حقل نفطي هنا أو خط أنابيب هناك تعرّض مجددًا «لزيارة» من الطائرات المسيّرة. وفي معظم الأحيان أُلقي عليها نظرة سريعة ثم أمرّرها.
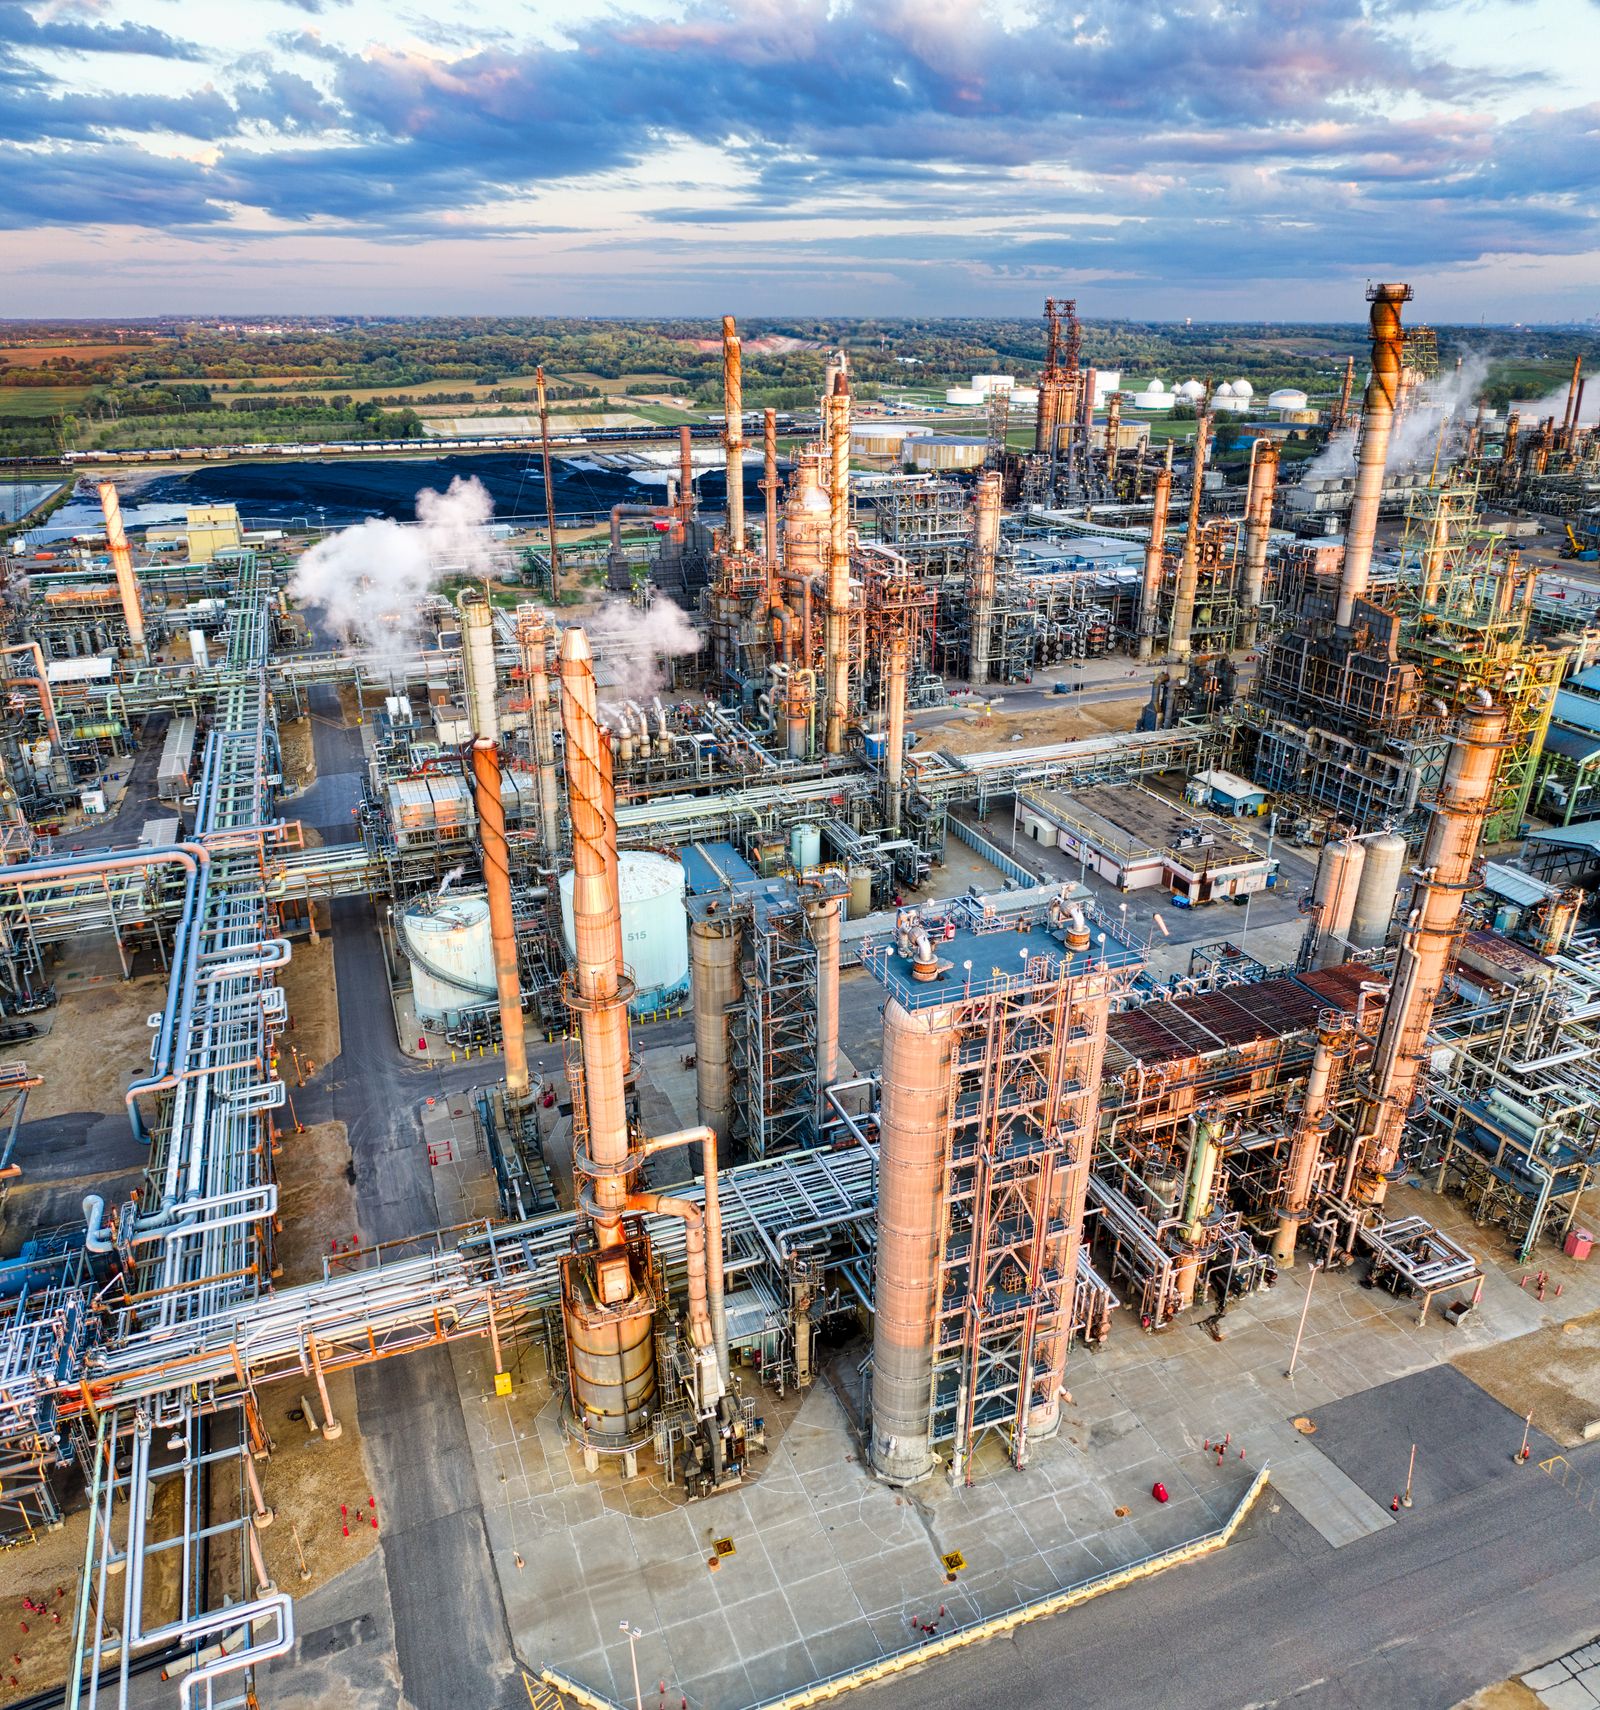
لكن هناك نوعًا واحدًا من الأخبار يجعلني أتوقف وأنظر إليه طويلًا: فما تعرّض للضرب هذه المرة لم يكن حقلًا نفطيًا ولا خط أنابيب، بل معمل تكرير.
في وقت متأخر من ليلة 13 أغسطس، وصلتني رسالة من سطر واحد من وكالة «كايليانشي» (Cailianshe): «قالت وكالة سبأ الخاضعة لسيطرة الحوثيين إنها شنّت هجومًا على معمل تكرير تابع لأرامكو السعودية يقع في جازان». ظللت أحدّق في ذلك السطر الوحيد لبعض الوقت — ليس بسبب «ضربة جديدة» (فالهجمات في الشرق الأوسط لم تعد خبرًا منذ سنوات)، بل لأن هذا السطر سقط على أصلٍ أغلى وأصعب استبدالًا من حقل نفطي.
1. الضرب على حقل نفطي ليس كالضرب على معمل تكرير
على مدى العقد الماضي، كان أبطال «الهجمات على الطاقة» في صراعات الشرق الأوسط الجيوسياسية في الغالب حقولًا نفطية وخطوط أنابيب.
في سبتمبر 2019، استخدم الحوثيون طائرات مسيّرة لمهاجمة حقلي بقيق (Abqaiq) وخريص (Khurais) التابعين لأرامكو السعودية، فخفضوا إنتاج السعودية من النفط الخام إلى النصف لفترة، بما يعادل 5.7 مليون برميل يوميًا، وقفزت أسعار النفط العالمية قرابة 20% في اليوم ذاته. حينها، كانت الضربة موجّهة إلى قطاع المنبع (upstream).
عندما يُضرب قطاع المنبع، يكون المنطق بسيطًا: ينخفض إنتاج النفط الخام ← تنكمش الإمدادات ← ترتفع الأسعار. وتستطيع السوق تسعير ذلك بمعادلة راسخة، فالذعر يأتي سريعًا ويزول سريعًا. وما إن أعلنت السعودية «استئناف الإنتاج خلال أسابيع» حتى عادت الأسعار إلى الانخفاض.
لكن معمل التكرير مختلف. فمعمل التكرير ينتمي إلى قطاع الوسط (midstream) — فهو يربط بين «النفط الخام» و«المنتجات المكررة» عبر الحلقة الأكثر تعقيدًا والأصعب استبدالًا.
يقع معمل جازان للتكرير على ساحل البحر الأحمر جنوب غرب السعودية، وهو أحد أهم مشاريع أرامكو السعودية في مجال التكرير والبتروكيماويات في السنوات الأخيرة، بطاقة معالجة تصميمية تبلغ نحو 400 ألف برميل يوميًا، وترافقه محطة لتوليد الكهرباء بالدورة المركّبة بتقنية التغويز المتكامل (IGCC) ومجمّع بتروكيماويات ضخم. فالأمر ليس مجرد «تحويل النفط الخام إلى بنزين»، بل هو قطعة أساسية في استراتيجية السعودية للتحوّل «من بيع النفط الخام إلى بيع المنتجات الكيماوية».
لذا عندما يسقط صاروخ أو طائرة مسيّرة على معمل تكرير، فإن ما يتعطّل فعلًا ليس إنتاج بضعة أيام، بل توقعات الأمان لسلسلة صناعية بأكملها.
2. شبه الجزيرة العربية بأكملها تخوض لعبة «من بيع النفط إلى بيع الكيماويات»
ما يزال فهم كثيرين للشرق الأوسط حبيس الصورة النمطية عن «الأثرياء الذين ينقّبون عن النفط في الصحراء».
لكن إذا زرتَ الرياض أو أبوظبي فعلًا، أو تحدثتَ مع فرق من أرامكو السعودية أو شركة بترول أبوظبي الوطنية (أدنوك)، فستكتشف أن أكثر ما يقلقهم الآن هو بالضبط: أن قدرتهم الطويلة الأجل على تسعير النفط بدأت تتراخى.
ومن هنا جاءت «رؤية السعودية 2030»، وكذلك خرائط الطريق «ما بعد النفط» لكل من الإمارات وقطر والكويت. ومنطقها الصناعي الأكثر جوهرية واحد: تحويل كلٍّ منها من «مُصدِّر للنفط الخام» إلى «مُصدِّر للمنتجات التكريرية والبتروكيماوية» — فبدلًا من بيع النفط الخام الرخيص إلى معامل التكرير الآسيوية وترك أرباح التكرير للآخرين، يفضّلون تكرير النفط بأنفسهم إلى لدائن وألياف صناعية وأسمدة وكيماويات متخصصة، ثم بيعها.
وهذا يفسّر لماذا تتوسّع، خلال السنوات الأخيرة، سلسلة طويلة من قواعد التكرير والبتروكيماويات بوتيرة محمومة — من جازان وينبع والجبيل في السعودية، إلى الرويس في الإمارات، ثم قطر والكويت. فشبه الجزيرة العربية لا تبني معامل التكرير بشكل متفرّق، بل تُشيّد مجتمعةً إمبراطورية كيماوية لقطاع المصبّ تمتد بين البحر الأحمر والخليج.
ونقطة الضعف في هذه الإمبراطورية هي على وجه التحديد موقعها الجغرافي — فهي يجب أن تُبنى على منافذ بحرية، وتلك المنافذ كلها مكشوفة في مدى النيران الجيوسياسية.
ففي جهة البحر الأحمر، تقع اليمن جنوبًا، ومدى طائرات الحوثيين المسيّرة وصواريخهم يغطي تحديدًا تلك السلسلة من منشآت التكرير الممتدة على الساحل. وفي جهة الخليج، تقع إيران على الضفة المقابلة، بينما ينحشر ممر الطاقة الأكثر خطورة في العالم — مضيق هرمز — في منتصف المنفذ تمامًا.
بعبارة أخرى: لقد بنى العالم العربي أصوله الأكثر قيمة في أكثر الأماكن سهولةً في الوصول إليها. وهذا ليس خطأً بل معضلة — فالبحر الأحمر هو أقرب منفذ بحري إلى السوق الأوروبية، والخليج هو الطريق الحتمي إلى السوق الآسيوية. وللتحوّل، لا بد من بناء المصانع عند المنافذ البحرية؛ وحين تُبنى عند المنافذ البحرية، لا بد من وضع «الأمان» من جديد على الطاولة وإعادة حسابه.
وهذه الحسبة يفهمها السعوديون ودول الخليج أفضل من أي شخص آخر، ومع ذلك فهم ما زالوا يختارون الرهان عليها.
3. «علاوة الأمان»: تكلفة يُعاد تسعيرها الآن
في عملي السابق على مشاريع الشرق الأوسط، ومن خلال التعامل مع شركات الهندسة والتوريد والإنشاء (EPC) المحلية وأصحاب المشاريع، ترسّخ لديّ إحساس يتعاظم يومًا بعد يوم:
ثمة تكلفة خفية في مشاريع الطاقة بالشرق الأوسط ترتفع بسرعة — إنها تكلفة الأمن.
في الماضي، عندما كان أصحاب المشاريع يضعون الميزانيات، كانت أشياء مثل الحراسة الأمنية والأسوار المحيطة وأنظمة التصدّي للطائرات المسيّرة تمثّل «سطرًا غير لافت في جدول التكاليف». أما الآن فقد تغيّر الوضع. فكل مشروع تكرير أو بتروكيماويات جديد على سواحل البحر الأحمر والخليج، أصبح ملزمًا منذ مرحلة التصميم بإدراج «القدرة على مقاومة الهجمات» في المواصفات الفنية:
- يجب توزيع المعدات الحرجة بشكل متفرّق، حتى لا تتسبب شظية واحدة في شلّ خط الإنتاج بأكمله؛
- يجب تحصين غرف التحكم، بل وحتى إنزالها تحت الأرض؛
- لا بد من أنظمة للتصدّي للطائرات المسيّرة فوق أجواء الموقع؛
- أقساط التأمين ترتفع سنة بعد أخرى، وبدأت شركات التأمين في تسعير «المخاطر الجيوسياسية» كبند مستقل.
كل هذه التكاليف ستُحمَّل في النهاية على «سعر تسليم المنتجات التكريرية من المصنع». وأنا أطلق عليها اسم علاوة الأمان على أصول الطاقة في الشرق الأوسط.
أما بالنسبة للأسواق العالمية، فهذا يشير إلى تغيّر أعمق: فـ«الميزة التكلفوية» للمنتجات المكررة في الشرق الأوسط تتآكل شيئًا فشيئًا بفعل المخاطر الجيوسياسية. وعندما يتوقف «النفط الشرق أوسطي الأرخص» عن كونه رخيصًا إلى هذا الحد، سيبدأ مركز ثقل سلسلة إمداد الطاقة العالمية في التحوّل بهدوء.
وبالنسبة لآخرين، فإن هذا يمثّل فرصة بحدّ ذاته.
4. فرصة الصين: ليست بيع المنتجات، بل «القدرة على إعادة بناء الأمان»
لنعد إلى أنفسنا. فعلى جبهة الطاقة في الشرق الأوسط، كانت الشركات الصينية في الماضي تعمل أساسًا على «بيع المعدات» — الصمامات والأنابيب والضواغط والمضخات.
لكن إذا أدركت منطق «علاوة الأمان»، ستكتشف زاوية دخول جديدة:
فعندما يحتاج العالم العربي إلى إعادة بناء أصوله التكريرية وتحصينها وتوزيعها، فإن ما يتطلّبه هو «قدرة هندسية نظامية على مقاومة المخاطر» متكاملة، وليس مجرد منتجات منفردة.
على سبيل المثال:
- التصميم المعياري (Modular) لمناطق التكرير، بحيث يمكن فكّ الوحدات الحرجة بسرعة وإعادة بنائها في موقع آخر؛
- الطاقة الموزّعة لتقليل الاعتماد على منشأة واحدة ضخمة؛
- تكامل أنظمة المراقبة والدفاع على المستوى الصناعي؛
- وحتى أبسطها على الإطلاق — قدرة الهندسة والتوريد والإنشاء عالية الكفاءة من حيث التكلفة، التي تمكّن دول الخليج من توزيع الطاقة الإنتاجية على مزيد من المصانع الأصغر حجمًا وبتكلفة أقل.
هذه على وجه التحديد هي أكثر ما تُجيده شركات تصنيع المعدات والهندسة الصينية: ليس بناء نقطة واحدة هي الأغلى والأكثر تطورًا، بل بناء نظام يكفي بالغرض، وموثوق، وقابل للتكرار بسرعة.
وهذا يتسق مع إحساسي السابق أثناء تنفيذ مشاريع التوربينات الغازية والصمامات عالية الجودة في الشرق الأوسط: فما يفتقر إليه عملاء الشرق الأوسط فعلًا لم يكن يومًا «منتجًا أفضل»، بل «شريكًا قادرًا على التسليم بثبات حتى وسط الفوضى».
فمن يستطع مساعدتهم في تحويل «الأمان» إلى قدرة هندسية قابلة للحساب والتكرار، سينال النصيب الأكبر في الجولة المقبلة من إعادة بناء الطاقة.
5. كلمة أخيرة
الهجوم على معمل جازان للتكرير هو على السطح خبر جيوسياسي، لكن خلفه تُعاد عملية تسعير سلسلة طاقة صناعية بأكملها.
بالنسبة لدول الخليج، هو ألم المخاض على طريق التحوّل؛ وبالنسبة للعالم، هو تراخي أسطورة «الشرق الأوسط الأرخص»؛ وبالنسبة للشركات الصينية، هو نافذة للارتقاء من «بيع المنتجات» إلى «بيع القدرة».
سأواصل كتابة مذكراتي عن الشرق الأوسط، مقالًا تلو الآخر. فليس هنا سرد عظيم، بل فقط التغيّرات الصناعية الحقيقية التي لاحظها مستثمر واحد على ضفاف البحر الأحمر وفي مواقع المشاريع.
⚠️ إخلاء مسؤولية: هذا المقال مراقبة صناعية ولا يُشكّل أي نصيحة استثمارية.